
「いつでも稼げると思って散財してました……」看護師がキャリアとお金のプロに泣きついてみた【第3回】
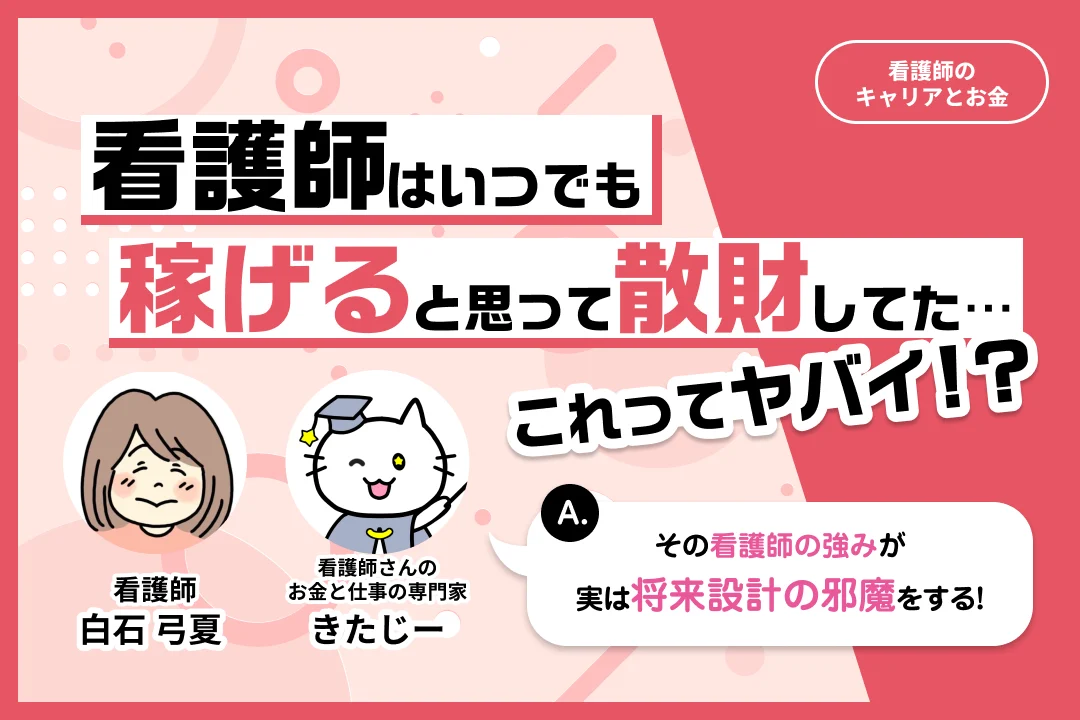
「看護師資格があれば、食いっぱぐれることはない」
そう信じて、あまりお金のことは気にせず使ってきませんでしたか?
看護師兼ライターの白石弓夏です。看護師歴17年以上、4回の転職を経験してきた私も、まさにその1人でした。「お金が足りなくなったら、派遣やパートをして稼げばいい」そんな安易な考えで生きてきましたが、出産を経て「今までのように働けない……」という現実が重くのしかかってきました。
今回のテーマは「看護師の貯金と将来設計」。
「稼げば大丈夫」という看護師特有の慢心が招くリスクと、今からできる基本的なお金の計画について、看護師転職とお金の専門家であるきたじーさんに相談しました(※本記事はシリーズ第3回ですが、単独でもお読みいただけます)。
▼連載の記事一覧
プロフィール
きたじー
看護師転職とお金の専門家。元医療系転職エージェントとして10年以上、2,000件以上の看護師の相談に乗ってきた。FP(ファイナンシャルプランナー)・キャリアコンサルタントの資格を持ち、家計や保険・資産運用から転職・キャリアまで、看護師の人生をトータルでサポート。著書に『看護師が転職を考えたらはじめに読む本』。
白石弓夏
看護師兼ライター。看護師歴17年以上。小児科、整形外科、派遣など多様な現場を経験。現在は整形外科病棟で非常勤として勤務しながら、ライターとして活動して8年以上。最近の楽しみは、仕事終わりのお酒と推しとまんが、それと美味しいごはんを食べること。著書に『Letters~今を生きる「看護」の話を聞こう~』。

「稼げば大丈夫」と将来設計を後回しにしてきた
白石弓夏
今日はもう、私のリアルな相談を含めてお金の話をさせてください。正直言うと、私「稼げば大丈夫でしょ」みたいな考え方で、最低限の貯金しかしてこなかったんです。
お金がちょっと必要になりそうだなと思ったら、派遣やパートを増やしてその分働けばなんとかなる、って。
お金がちょっと必要になりそうだなと思ったら、派遣やパートを増やしてその分働けばなんとかなる、って。
白石弓夏
でも出産を機に、今までのように100%働けなくなって……お金がどんどん出ていくのを見て、ようやく「ヤバイかも」って実感したんです。
看護師さんって、私みたいにお金の計画を後回しにしちゃう人、多くないですか?
看護師さんって、私みたいにお金の計画を後回しにしちゃう人、多くないですか?
きたじー 
めちゃめちゃ多いですよ。看護師がよく陥りがちなパターンですね。
そもそも看護師って、転職先に困らないし、若いうちは夜勤やって稼げばいいじゃんっていう強みがあるから、将来のお金の計画を後回しにしちゃう方が多いんですよ。
そもそも看護師って、転職先に困らないし、若いうちは夜勤やって稼げばいいじゃんっていう強みがあるから、将来のお金の計画を後回しにしちゃう方が多いんですよ。
白石弓夏
うっ……(図星)。
きたじー
最近、看護師以外の職種の方とも話す機会が多くて気づいたんですけど、彼らは「ここを辞めたときに次の仕事があるかどうか分からない」っていう危機感をすごく持っているんですよ。
だから今の職場で長く働くために、しっかり自分のお金の計算をして、生計を立てていこうとする。
だから今の職場で長く働くために、しっかり自分のお金の計算をして、生計を立てていこうとする。
きたじー
一方で看護師さんは、「嫌だったらほかの職場探したらいいし、今そこまで困っていないので、お金のことはまあ、どうにかなる」っていうスタンスの方も割といらっしゃって。
白石弓夏
ああ、職種間で意識が違うんですね。
確かに心のどこかで「看護師免許あるし、最悪、選り好みしなけりゃどこでも働けるでしょ」って思っているかも。
確かに心のどこかで「看護師免許あるし、最悪、選り好みしなけりゃどこでも働けるでしょ」って思っているかも。
きたじー
「稼げばいいじゃん」って転職を繰り返しても、
・30歳、40歳以降も夜勤バリバリできる?
・ハードな現場で体張って働ける?
っていう視点が抜けているのが気になるんです。
体力の衰えとかライフイベントの変化で収入が変わる可能性を見越せてない方が多いと感じますね。
・30歳、40歳以降も夜勤バリバリできる?
・ハードな現場で体張って働ける?
っていう視点が抜けているのが気になるんです。
体力の衰えとかライフイベントの変化で収入が変わる可能性を見越せてない方が多いと感じますね。
▼関連記事
看護師の年収はいくら?手取り・基本給・ボーナスや給料アップの方法
今後を見据えたキャリア設計なら
「若き日の年収の幻影」を追いかける危険性
きたじー
あとは新卒のときにあまり就活していない場合だと、第2回記事でも話した、「法人によって給与レンジが違う」「経験年数が給与に反映されない職場もある」ことを知らない。
どっか探せば、もっと高い給与の職場があるんじゃないか、という幻想を捨てきれない方が多くて。
どっか探せば、もっと高い給与の職場があるんじゃないか、という幻想を捨てきれない方が多くて。
白石弓夏
一度上げた生活水準とか、給与の感覚って忘れられないですもんね……。
きたじー
そう、だからそれが「幻(まぼろし)」っていうことに気づけないんですよね。
僕が転職エージェント時代に40代ぐらいの方を担当したときによくあった話なんですけど、
「落ち着いた職場がいいです。大学病院の急性期病棟で働いていたときに650万円もらっていたから、、まあちょっと下がって600万円ぐらいで探してほしいんです。」
って平気で言われるんですよ。
「私、パートから久しぶりに復帰するんですけど」って。
僕が転職エージェント時代に40代ぐらいの方を担当したときによくあった話なんですけど、
「落ち着いた職場がいいです。大学病院の急性期病棟で働いていたときに650万円もらっていたから、、まあちょっと下がって600万円ぐらいで探してほしいんです。」
って平気で言われるんですよ。
「私、パートから久しぶりに復帰するんですけど」って。
きたじー
で、僕が「そうですね…その条件なら500万円出たらいいほうやと思いますよ」って現実を伝えるじゃないですか。
そしたら「せっかくエージェントに登録したのに!もうそれなら自分で探します」って怒って連絡が来なくなる(笑)。
そしたら「せっかくエージェントに登録したのに!もうそれなら自分で探します」って怒って連絡が来なくなる(笑)。
白石弓夏
なるほど……でも、その看護師さんの気持ちはめちゃくちゃわかりますけどね。。
きたじー
でもね、1ヶ月後に「すいませんけど……」って電話かかってきて、「見つかりませんでした」って戻ってくる。「あ、ですよね」って。
白石弓夏
耳が痛い。これ記事の見出しにつけたいぐらいですよ。「幻影を追いかけるのはやめなさい」って(笑)。
〇年目であれだけもらっていたし、ベテランになったのに給与下がるわけないじゃん!っていう思い込みがあるんですね。
〇年目であれだけもらっていたし、ベテランになったのに給与下がるわけないじゃん!っていう思い込みがあるんですね。
きたじー
そうそう。一番怖いのが、その「幻影の年収」前提で住宅ローンとか組んじゃっているパターンです。
看護師の給与レンジをちゃんと知ってるFP(ファイナンシャルプランナー)ってなかなかいないんですよね。一般的なFPに相談しても「看護師さんは稼げますから大丈夫ですよ」で終わっちゃう。
家買うときは、「この先も同じくらい稼げるでしょ!」って楽観的な考えじゃなくて、周りの育児サポートや職場の風土、将来的に自分がどれくらい働きたいのか…?を複合的に考える必要があると思いますね。
看護師の給与レンジをちゃんと知ってるFP(ファイナンシャルプランナー)ってなかなかいないんですよね。一般的なFPに相談しても「看護師さんは稼げますから大丈夫ですよ」で終わっちゃう。
家買うときは、「この先も同じくらい稼げるでしょ!」って楽観的な考えじゃなくて、周りの育児サポートや職場の風土、将来的に自分がどれくらい働きたいのか…?を複合的に考える必要があると思いますね。
働き方について相談できます
支出のコントロールという発想
きたじー
だから、無理に年収を上げるよりも、支出をコントロールしたほうがいいんじゃないのっていう考え方もあるわけなんです。
たとえば年収400万円と500万円で額面で100万円違いがあったとして、収入が増えたら社会保険料や税金も増えるので、手取りでいうと70万円とかの差なんですよね。
これが、年収500万円と600万円だとさらに手取りの差が縮まります(家族構成や居住地、賞与等で変わるのであくまで参考ですが)。
たとえば年収400万円と500万円で額面で100万円違いがあったとして、収入が増えたら社会保険料や税金も増えるので、手取りでいうと70万円とかの差なんですよね。
これが、年収500万円と600万円だとさらに手取りの差が縮まります(家族構成や居住地、賞与等で変わるのであくまで参考ですが)。
白石弓夏
稼げば稼ぐほど、税金で持っていかれますもんね。。
あとは、支出のコントロール……確かに、毎月いくら使っているかあんまり把握してないかもしれません。
あとは、支出のコントロール……確かに、毎月いくら使っているかあんまり把握してないかもしれません。
きたじー
そう、具体的にいくら使ってるかを把握してない方、めっちゃ多いんですよ。基本的に看護師って忙しいのと共働き夫婦が多いので、どんぶり勘定になりやすい。
だから一度支出をちゃんと振り返ってみて、いらないものをカットすれば、「意外とお金余るやん」って。
じゃあ「そんなに一生懸命働かないといけないんですか」って問いかけたら、「はっ」って気づく方も多くて。
だから一度支出をちゃんと振り返ってみて、いらないものをカットすれば、「意外とお金余るやん」って。
じゃあ「そんなに一生懸命働かないといけないんですか」って問いかけたら、「はっ」って気づく方も多くて。
白石弓夏
私だ(笑)。
子どもが生まれてから毎月何十冊と買っていた漫画を買わなくなって、飲み会も行かなくなったから、月7~8万円くらい浮いたんですよ。
日々のコンビニの買い物とかUber、通販を減らす、サブスクを整理するだけでも数万円は変わりそうです。
子どもが生まれてから毎月何十冊と買っていた漫画を買わなくなって、飲み会も行かなくなったから、月7~8万円くらい浮いたんですよ。
日々のコンビニの買い物とかUber、通販を減らす、サブスクを整理するだけでも数万円は変わりそうです。
きたじー
大きな変化ですね。
そのほかで言うと…外食はやっぱり顕著に家計を圧迫するので、ご家庭によっては気にしてもいいかもです。ただ、外食って楽しい場なので、僕は無理にやめましょうとは言わないです。
コンビニでなんとなく買ってしまうお菓子とか、自分や家族にとって「必要ない」と感じる支出を把握するところから始める、これがおすすめです。
そのほかで言うと…外食はやっぱり顕著に家計を圧迫するので、ご家庭によっては気にしてもいいかもです。ただ、外食って楽しい場なので、僕は無理にやめましょうとは言わないです。
コンビニでなんとなく買ってしまうお菓子とか、自分や家族にとって「必要ない」と感じる支出を把握するところから始める、これがおすすめです。
キャリアもライフプランも
貯金ゼロからでも今からできること──先取り貯金と口座の分け方
白石弓夏
私はもう39歳なんであれですけど……たとえば20代とか働き出したばかりで、知識もないし貯金もほぼゼロみたいな看護師さんが、これからどうお金の計画を立てていったらいいのか。
私も含めて、ほんと基本的なところから知りたいです。
私も含めて、ほんと基本的なところから知りたいです。
きたじー
いやいや、全然今からでも遅くないですよ。まず「ちょっとでいいから貯金しようか」じゃないですか。
白石弓夏
そこからですね(笑)。NISAや投資とか言う前に。
きたじー
まずね。やっぱり、
いつでもなんとでも身動き取れるように、最低限50~100万円ぐらいは現金であったほうがええんちゃうかなと。急な引っ越し、転職に対応できるように。
白石弓夏
おすすめの貯め方ってありますか?
きたじー
ボーナス2回分思い切って貯めるでもいいし、一番言われるのだと「先取り貯金」ですよね。
お金を使っちゃう人と貯められる人の違いで、貯められる人は先に貯金分を抜くんです。
貯められない人は「今月は5万円貯金しよう」って言って、月末になったら「余ったら貯金しよう」みたいになる。でも余るわけないじゃないですか(笑)。
お金を使っちゃう人と貯められる人の違いで、貯められる人は先に貯金分を抜くんです。
貯められない人は「今月は5万円貯金しよう」って言って、月末になったら「余ったら貯金しよう」みたいになる。でも余るわけないじゃないですか(笑)。
白石弓夏
あ……私、完全にそれです(笑)。
きたじー
貯金苦手な方は、決めた額を勝手に引き落としされるようにして、今月の自分が使えるお金として認識しないほうがいいかもです。
定期預金とか、簡単に引き出しできないようにするのもアリですよね。
定期預金とか、簡単に引き出しできないようにするのもアリですよね。
きたじー
あとは面倒じゃなかったら、口座を3つぐらいに分けとくと一番いいかもです。実は僕も浪費家なので、そうしてます。
白石弓夏
口座を3つですか?
きたじー
・絶対下ろさない貯金口座
・引き落とし口座
・給与口座
みたいな形で分けとくんです。いくら貯まっているかが認識できるようになるとさらに貯められる方も出てきますね。貯金が育つと、使うのがもったいなくなるから。
白石弓夏
確かに……! 貯まっているのが見えると、崩したくなくなりますね。
きたじー
まあ大前提、将来のためって無理して貯めても明日死んでしまったら意味ないので…
まずはできることからコツコツ、が一番いいと思います!
まずはできることからコツコツ、が一番いいと思います!
白石弓夏
「いつでも転職できる」「稼ごうと思えば稼げる」。この看護師ならではの強みが、実は将来設計を邪魔する一番の要因だったなんて……。
他職種との意識の差や、過去の年収という「幻影」を追いかけてしまう話には、ぐうの音も出ませんでした。
まずは「先取り貯金」と「口座分け」からはじめてみようと思います。
他職種との意識の差や、過去の年収という「幻影」を追いかけてしまう話には、ぐうの音も出ませんでした。
まずは「先取り貯金」と「口座分け」からはじめてみようと思います。
▼関連記事
看護師の貯金の平均はいくら?年代別の違いや貯蓄を確保する方法をご紹介
看護師が貯金できない理由とは?出費を抑える節約術や貯蓄方法をご紹介!
働き方について相談できます
今回のポイント
- 看護師は「いつでも転職できる」という安心感から、将来設計が甘くなりがち
- 「若き日の最高年収」は幻影。30代以降は体力も落ち、同じ働き方はできないと心得る
- 無理に給与を上げるより、支出を把握しコントロールする。年収が上がっても手取りは大きく変わらないことも
- いつでも身動き取れるお金として50〜100万円は確保する
- 貯金ができないなら「先取り」一択。口座は最低2つ(できれば3つ)に分ける。「貯める用」と「使う用」を混ぜないのが鉄則
次回は「キャリアとお金をセットで考える」というテーマで、長く働くためのキャリア戦略についてさらに深掘りしていきます!
▼連載の記事一覧
 シェアする

記事の制作について
「レバウェル看護 看護師さん向けお役立ち情報」では、
記事の制作・公開にあたってのポリシーを定めています。
詳細は下記よりご確認いただけます。

おすすめ記事
関連記事


よく検索されているワード
レバウェル看護の新着求人
編集部Pick up
人気記事ランキング


タグから記事を探す
キャリア
働く場所
- #慢性期#外科#内科#美容看護師#内視鏡室#透析室#手術室#外来#救急#NICU#ICU#ケアミックス#オンコール#緩和ケア#回復期#急性期#病院以外#保育園#一般企業#介護施設#訪問看護#病棟#クリニック
選考対策
資格
その他
読みもの
連載
- #奥さんは看護師#看護師のキャリアとお金#髪型#バッグの中身#看護クイズにチャレンジ#心のケア現場から#訪問看護師に役立つ連携の話#薬の使い分けBOOK#薬剤師キクオさんのお薬講座#看護師平ぴー#看護師ろみのお悩み相談室#看護師はるの勉強法#看護師はやの勉強ノート#白衣の男子の『簡単おいしいレシピ』#病院以外で働くナース録#新人ナースケーススタディ のぞみ#「マイ・ドクター」#助産師ぴののセキララLIFE#働くママナースの子育てトーク#ラクうま☆ナースごはん#よっしー、看護現場から!#メンズ看護師の病態講座#ぱれちにのほっと一言#ナースのための栄養学講座#ナースだった あるとの日常#ナースが物申す#チャコナ先生が教えるよ~!#ズルカンの『看護師メシ』#しょうたパパの看護LIFE#コタエンジェルのQ&A解説#Goo&Zoo#Chikaさんの循環器講座


コメントはありません